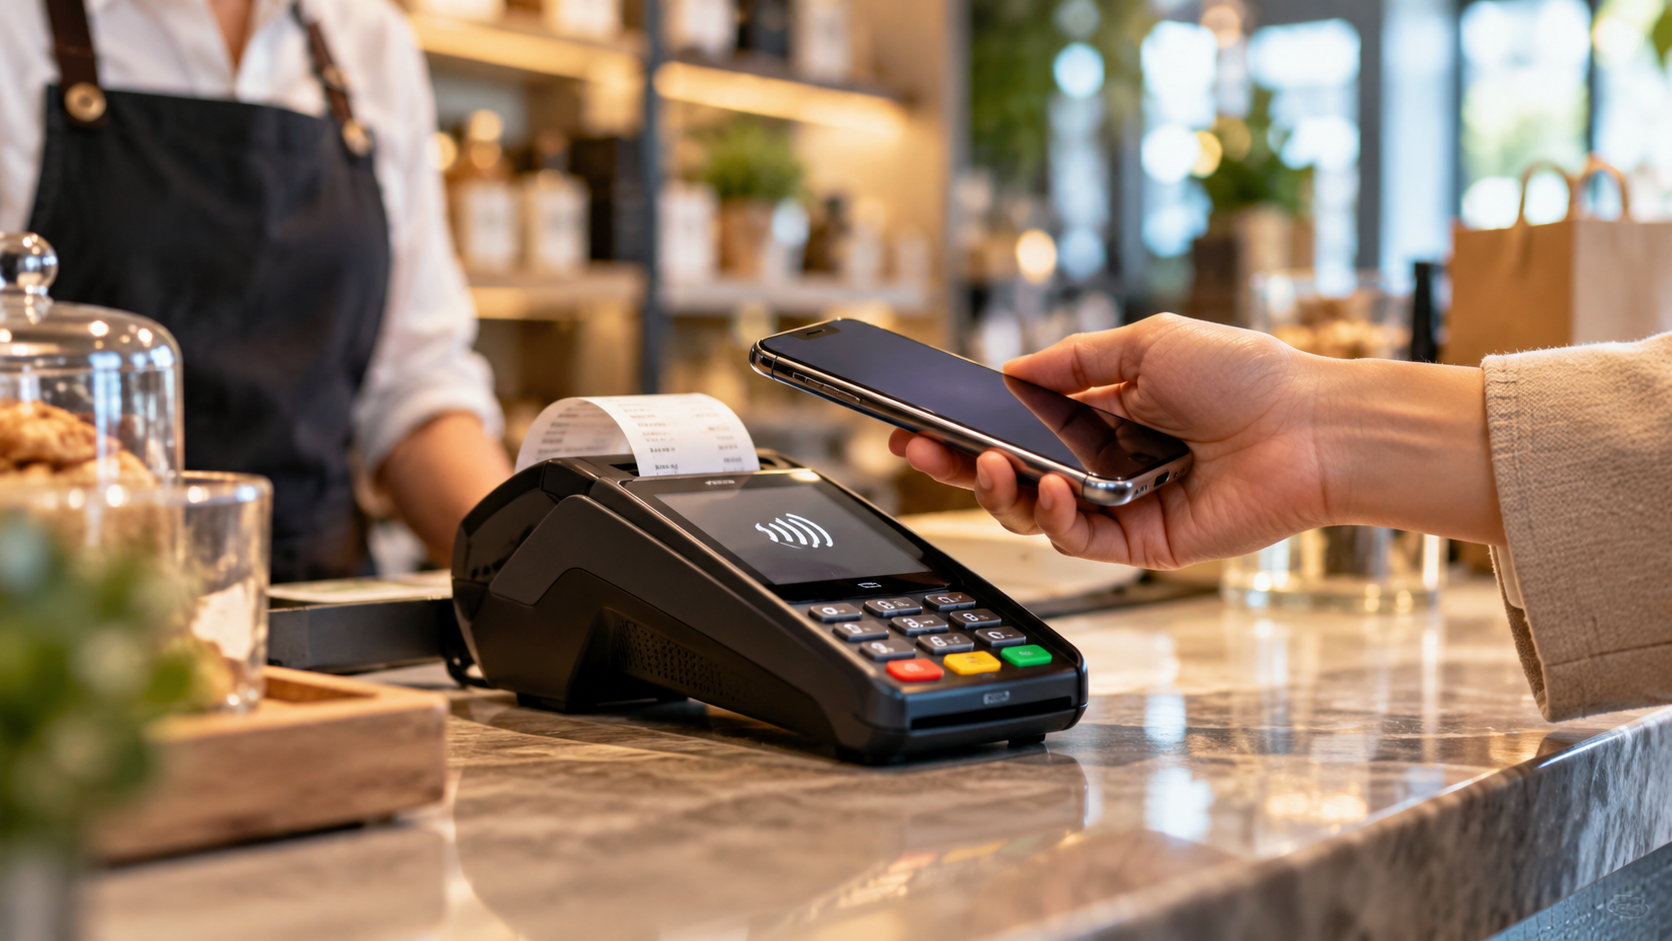

La nuova normativa semplifica gli obblighi di conservazione delle ricevute POS, ma non elimina la necessità di documentare analiticamente ogni pagamento elettronico.
L’articolo 8, comma 1, del D.L. 19/2026, convertito dalla Legge 50/2026, ha introdotto un’importante semplificazione per commercianti, imprese e professionisti.
La disposizione consente di non conservare le singole ricevute cartacee emesse dai terminali POS, sostituendole con estratti conto o rendiconti forniti dalle banche e dagli intermediari finanziari, anche in formato digitale.
Attenzione, però: questa possibilità è subordinata a una condizione fondamentale.
È obbligatorio conservare il dettaglio delle singole transazioni
La documentazione bancaria sostitutiva deve riportare le informazioni relative a ogni singola operazione effettuata e deve essere conservata per dieci anni, secondo quanto previsto dall’articolo 2220 del Codice civile.
Non è quindi sufficiente disporre di un estratto conto bancario che riporti esclusivamente gli accrediti cumulativi giornalieri o periodici dei pagamenti POS.
Cosa succede se la banca non fornisce il dettaglio analitico?
Se la banca o l’intermediario finanziario non mette a disposizione un documento dal quale risultino le singole transazioni effettuate, il commerciante deve continuare a conservare le ricevute POS relative a ciascun pagamento, non potendo beneficiare della semplificazione introdotta dalla nuova normativa.
In sostanza, l’obbligo di documentazione non viene eliminato: cambia soltanto la possibilità di assolverlo attraverso documenti bancari alternativi.
Cosa devono fare gli esercenti?
È opportuno verificare che la propria banca o il gestore del POS renda disponibili rendiconti analitici contenenti il dettaglio di tutte le operazioni.
In assenza di tali rendiconti, si raccomanda di conservare le singole ricevute POS per dieci anni.
Rimangono naturalmente invariati gli obblighi relativi alla certificazione e alla trasmissione telematica dei corrispettivi e alla conservazione della documentazione fiscale.
Il principio da ricordare è semplice: si può eliminare la ricevuta cartacea del POS, ma non il dettaglio documentale delle singole transazioni.
Riferimento normativo: art. 8, comma 1, D.L. 19 febbraio 2026, n. 19, convertito dalla Legge 20 aprile 2026, n. 50; art. 2220 del Codice civile.
0 commenti